Občané si mohou koupit dluhopisy, ne vládu

České domácnosti mohou koupit státní dluh. Rozpočtovou odpovědnost ale ne. Premiér Andrej Babiš minulý týden reagoval na kritiku rozvolněné rozpočtové politiky poukazem na to, že české domácnosti mají na účtech dost peněz, aby skoupily celý státní dluh. Ten se pohybuje kolem 3,7 bilionu korun, zatímco bankovní vklady domácností překračují čtyři biliony. To sice může znít uklidňujícím dojmem, jenže veřejné finance takto jednoduše nefungují.
Začněme tím nejdůležitějším. Objem úspor domácností sám o sobě nic nevypovídá o udržitelnosti veřejných financí. Pro tu je podstatné, jakým tempem roste zadlužení, jak se daří ekonomice, jak vysoké úroky stát platí a zda vláda dokáže udržet hospodaření v rozumných mantinelech. Peníze na spořicích účtech domácností navíc samozřejmě nejsou automaticky k dispozici státu. Domácnosti mu je půjčí pouze tehdy, pokud nabídne atraktivní kombinaci výnosu, rizika a likvidity.
Současně však platí, že stát nepotřebuje jednorázově prodat celý svůj dluh. Potřebuje každý rok financovat nový schodek a refinancovat splatné dluhopisy. V jednom směru je ale premiérův argument legitimní. České domácnosti dlouhodobě zvyšují objem držených depozit, což vytváří prostor pro výraznější investice i do státních dluhopisů. Právě zde přicházejí na scénu Dluhopisy Republiky. Jejich nová emise přinesla státu rekordní 74 miliardy korun a zvýšila objem těchto dluhopisů držených občany na 131 miliardu.
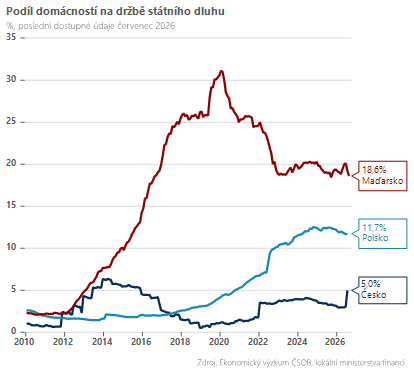
Spolu s běžnými státními dluhopisy, které domácnosti nakoupily na trhu, drží tuzemské domácnosti aktuálně 5 % celkového státního dluhu. Jen pro srovnání: v Polsku je to téměř 12 %, v Maďarsku více než 18 %. Z pohledu státu jde o rozumnou diverzifikaci investorské základny směrem ke stabilnějším zdrojům oproti typicky těkavému zahraničnímu kapitálu. Nejde však o oběd zdarma. Zájem občanů získá stát jen za příznivých podmínek, tedy konkurenceschopného výnosu. To ale zároveň znamená, že spořící dluhopisy nejsou pro stát levnější variantou než financování na trhu skrze institucionální investory.
Úspory českých domácností a jejich stále konzervativní investiční chování jsou tedy pro stát výhodou. Představují finanční polštář a potenciální zdroj stabilnějšího financování. Nejsou ale bianco šekem na vyšší schodky. České domácnosti mohou koupit více státních dluhopisů, nemohou však koupit udržitelnost veřejných financí. Tu musí odpovědnou rozpočtovou politikou zajistit vláda sama.